Você já calculou quanto da sua história e do patrimônio construído podem se perder em burocracia, impostos e disputas judiciais? Saiba como o planejamento sucessório e seus instrumentos jurídicos podem blindar o seu legado. Leia o conteúdo completo.
A ausência de um planejamento preventivo não apenas expõe seus herdeiros a um inventário moroso e dispendioso — capaz de corroer até quinta parte dos seus ativos —, mas também deixa sua empresa e sua família vulneráveis à recente e inevitável majoração do ITCMD trazida pela Reforma Tributária.
Através deste guia, você irá descobrir como utilizar os instrumentos jurídicos mais avançados do Direito Civil e Societário para blindar seu legado, garantir a liquidez da sua família e perpetuar a sua vontade com total segurança e eficiência fiscal.
Por que Planejar? A Necessidade Prática da Estruturação Sucessória
Construir um patrimônio exige décadas de trabalho; contudo, a falta de uma estratégia de transmissão pode reduzi-lo drasticamente em poucos meses. O inventário post mortem tradicional submete os herdeiros ao bloqueio de ativos financeiros, à perda de oportunidade na venda de imóveis e a despesas que englobam custas judiciais, emolumentos cartorários, honorários e o ITCMD.
Além do impacto financeiro, a falta de regramento em vida é a principal causa da paralisação de empresas familiares e do surgimento de litígios irreversíveis entre parentes. Com a promulgação da Emenda Constitucional nº 132/2023 (Reforma Tributária), que impôs a progressividade obrigatória das alíquotas do ITCMD, antecipar a sucessão por meio de doações com reserva de usufruto, holdings patrimoniais e partilhas extrajudiciais deixou de ser uma opção de conveniência e tornou-se uma medida urgente de gestão e proteção de ativos.
O planejamento sucessório transcende a mera antecipação da transmissão patrimonial. Trata-se de uma arquitetura jurídica complexa que harmoniza a autonomia privada do titular do patrimônio com os limites cogentes do Direito das Sucessões, objetivando a preservação do acervo, a manutenção da liquidez, a mitigação do impacto tributário e a prevenção de litígios familiares.
Com a superveniência da Emenda Constitucional nº 132/2023 e as recentes atualizações regulatórias do Conselho Nacional de Justiça (CNJ), a estruturação preventiva do patrimônio consolidou-se como medida de governança indispensável para famílias e grupos empresariais de médio e alto porte.
1. Do Diagnóstico Patrimonial à Autonomia da Vontade
A estruturação sucessória inicia-se pelo diagnóstico global dos ativos (imóveis, participações societárias, investimentos líquidos e bens no exterior) e pela identificação do regime de bens e da estrutura familiar.
A autonomia privada encontra seu fundamento de validade na preservação do direito de propriedade e na liberdade contratual (CF, art. 5º, XXII; CC, art. 421). Todavia, havendo herdeiros necessários (descendentes, ascendentes e cônjuge/companheiro — CC, art. 1.845), a liberdade de dispor em vida ou mortis causa limita-se estritamente à quota disponível, equivalente a 50% do patrimônio líquido do autor da herança (CC, arts. 1.789 e 1.846).
A Proteção da Legítima e as Cláusulas Restritivas (Gravames)
A metade do patrimônio pertencente aos herdeiros necessários constitui a legítima, não podendo ser incluída em disposição testamentária nem desfalcada por doações que ultrapassem a parte disponível no momento da liberalidade — sob pena de nulidade da doação inoficiosa (CC, arts. 549, 1.789, 1.846 e 1.857, § 1º).
Para a imposição de cláusulas restritivas de inalienabilidade, impenhorabilidade e incomunicabilidade sobre os bens da legítima, o legislador exige a indicação expressa de justa causa no ato de liberalidade ou no testamento (CC, art. 1.848).
- Posição Majoritária (Doutrina e Jurisprudência): A justa causa deve ser específica, real e devidamente fundamentada no ato constitutivo (ex: risco de dilapidação por inexperiência financeira comprovada ou salvaguarda de moradia), não bastando meras cláusulas genéricas ou de estilo. Na ausência de motivação idônea, o gravame sobre a legítima é suscetível de anulação judicial.
- Partes Disponíveis e Doações: A exigência de justa causa restringe-se aos bens da legítima. Os bens integrantes da parcela disponível (50%) podem ser gravados livremente com as cláusulas dos arts. 1.911 e 1.668, I, do Código Civil, sem necessidade de justificativa.
2. Principais Instrumentos Jurídicos de Estruturação
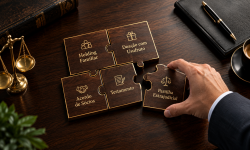
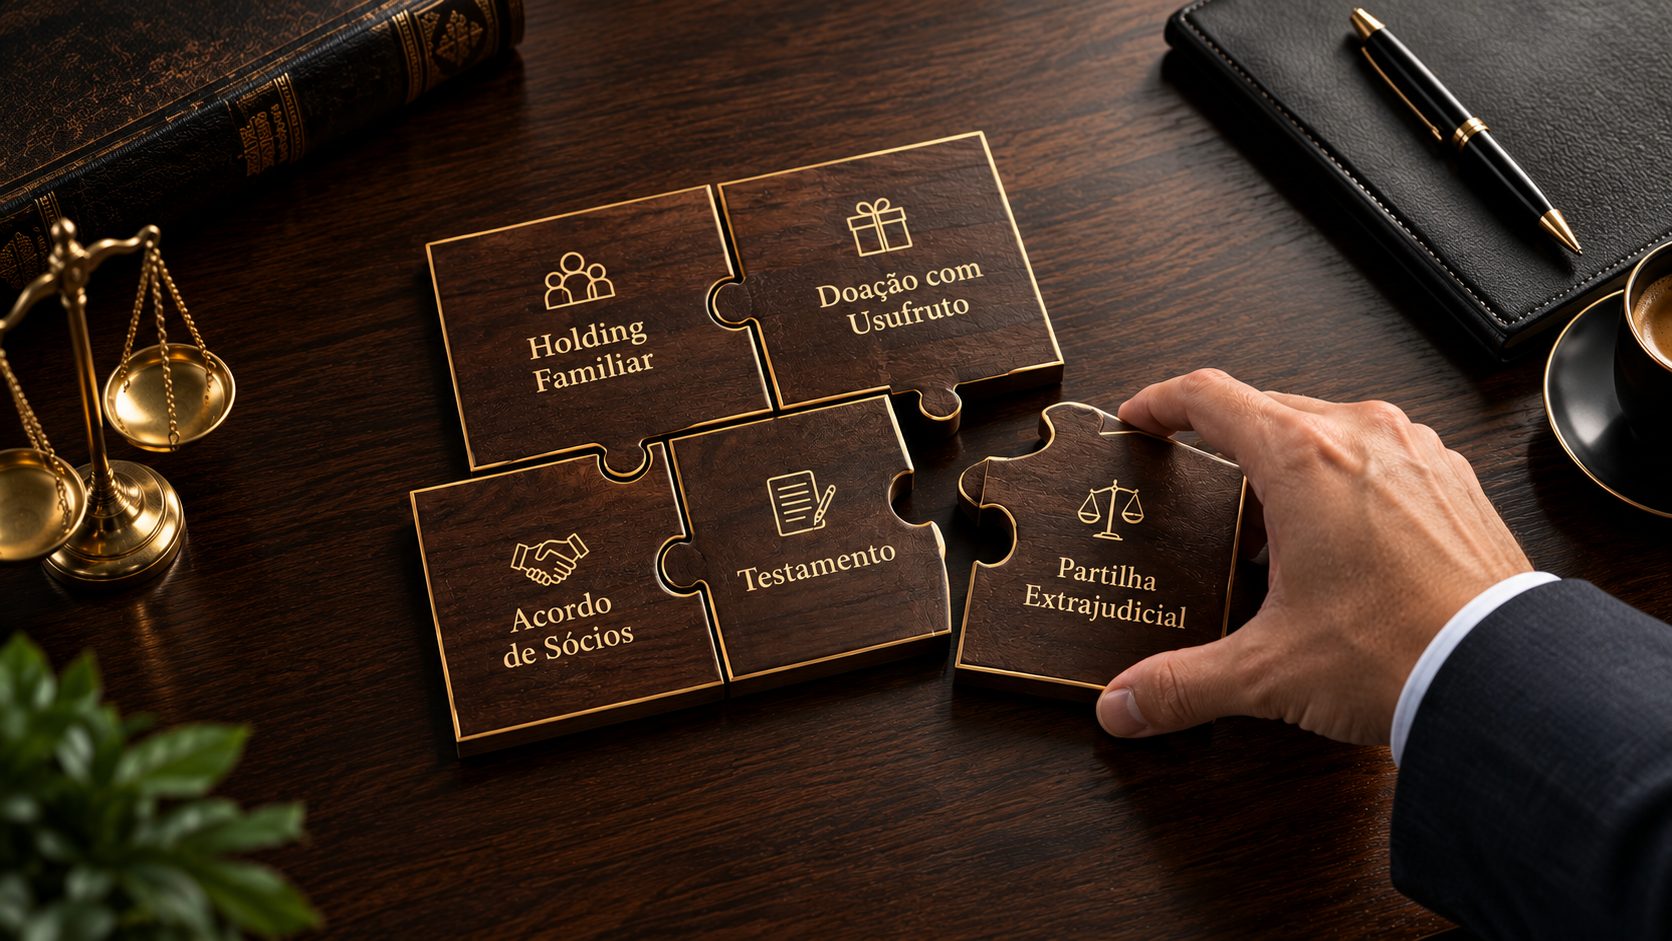
O planejamento sucessório eficaz não se apoia em um único instrumento, mas na combinação tática de mecanismos societários, contratuais e reais.
| ARQUITETURA DO PLANEJAMENTO SUCESSÓRIO | |
|---|---|
|
INSTRUMENTOS SOCIETÁRIOS |
INSTRUMENTOS REAIS E CIVIS |
|
|
2.1. Holding Patrimonial e Governança Societária
A constituição de uma pessoa jurídica (holding patrimonial) para centralizar bens imóveis e participações permite transformar a propriedade de bens físicos em quotas ou ações sociais.
- Doação de Quotas com Reserva de Usufruto: O titular doa a nua-propriedade das quotas aos herdeiros e reserva para si o usufruto vitalício das quotas (CC, arts. 1.390 e 1.394).
- Direitos Políticos e Econômicos: Por meio do contrato social, o doador mantém o controle exclusivo da sociedade (gerência delegada ou administração permanente) e os direitos de voto, enquanto o usufruto assegura a percepção integral dos dividendos e frutos financeiros (CC, art. 1.394).
- Acordo de Sócio e Protocolo Familiar: Regula o ingresso de terceiros (ex: genros e noras), prevê critérios objetivos de apuração de haveres em caso de falecimento e estabelece cláusulas de tag-along e drag-along, evitando o bloqueio ou a paralisação das atividades operacionais (CC, art. 997).
2.2. Doação Direta de Bens com Reserva de Usufruto e Cláusula de Reversão
A doação antecipada de imóveis ou ativos financeiros com reserva de usufruto vitalício transfere a nua-propriedade ao donatário, mantendo a posse direta, a administração e os rendimentos com o doador (CC, arts. 538 e 1.394).
- Adiantamento de Legítima e Colação: A doação feita de ascendente a descendente ou de um cônjuge a outro importa adiantamento do que lhes cabe por herança (CC, art. 544). Para que a doação saia da parte disponível e fique dispensada da colação no inventário, o doador deve declarar expressamente tal intenção no instrumento de doação ou em testamento (CC, arts. 2.005 e 2.006).
- Cláusula de Reversão: Permite estipular que os bens doados voltem ao patrimônio do doador caso o donatário faleça antes dele (CC, art. 547).
- Incomunicabilidade, Impenhorabilidade e Inalienabilidade: Protegem o bem doado contra dívidas futuras do donatário e impedem que o ativo ingresse na comunhão parcial de bens em eventual divórcio (CC, arts. 1.659, I, e 1.911).
2.3. Previdência Privada e Seguro de Vida
Os planos de previdência complementar aberta (VGBL e PGBL) e os seguros de vida possuem natureza securitária e de pecúlio.
- Não Submissão ao Inventário: Os valores pagos aos beneficiários indicados não integram a herança e não se submetem ao processo de inventário (CC, art. 794; Lei nº 11.053/2004).
- Entendimento do STJ: A 2ª Seção do STJ pacificou o entendimento de que o VGBL/PGBL não entra na partilha de bens nem no inventário. Contudo, em casos de fraude à execução ou fraude à legítima (ex: aportes voluptuosos efetuados às vésperas do falecimento com o intuito de desfalcar a legítima), o Judiciário pode determinar a reclassificação do fundo e a sua inclusão na colação (STJ, REsp 1.961.488/RS e REsp 1.768.618/RJ).
3. Impactos da Reforma Tributária no ITCMD (EC nº 132/2023)
A aprovação da Emenda Constitucional nº 132/2023 alterou substancialmente a regra da cobrança do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD):
- Obrigatoriedade de Alíquotas Progressivas: O ITCMD passará obrigatoriamente a ter alíquotas progressivas em razão do valor do quinhão, do legado ou da doação (CF, art. 155, § 1º, VI). Estados que adotavam alíquotas fixas devem ajustar suas legislações até o teto máximo fixado pelo Senado Federal (atualmente em 8%, nos termos da Resolução do Senado Federal nº 9/1992).
- Competência do Domicílio do Falecido: Em transmissões causa mortis de bens móveis, títulos e créditos, o imposto compete ao Estado onde era domiciliado o de cujus, eliminando o planejamento fiscal de alteração de domicílio de bens (CF, art. 155, § 1º, II).
- Urgência do Planejamento: A iminência da majoração efetiva das alíquotas estaduais torna a antecipação de doações em vida (com reserva de usufruto) uma estratégia de relevante economia fiscal.
4. A Partilha Extrajudicial de Bens de Alto Valor
A consolidação da via administrativa perante os Cartórios de Notas (CPC, art. 610, § 1º) reduziu os custos operacionais e a morosidade do inventário judicial.
Atualizações Regulatórias do CNJ (Resoluções nº 35/2007 e nº 571/2024)
A edição da Resolução CNJ nº 571/2024 aprimorou o ambiente para inventários e partilhas extrajudiciais:
- Presença de Testamento: A existência de testamento válido não impede mais a realização do inventário e partilha por escritura pública, desde que o testamento tenha sido previamente registrado perante o Judiciário ou haja expressa autorização do juízo sucessório competente.
- Herdeiros Incapazes ou Menores: É autorizada a lavratura de escritura pública de inventário extrajudicial mesmo com herdeiros menores ou incapazes, desde que a partilha lhes garanta a fração ideal de cada um dos bens ou a sua quota parte legal, com manifestação favorável do Ministério Público.
- Vantagens da Via Extrajudicial: Celeridade na obtenção da escritura (semanas em vez de anos), menor custo total em comparação às custas judiciais e pronta disponibilidade dos ativos para registro nos Cartórios de Imóveis e Juntas Comerciais.
5. Preparando o Planejamento Sucessório
Realizar um planejamento sucessório não é tarefa fácil. Há passos que você poderá concluir sozinho, mas a melhor forma, é sempre contar com o apoio de um profissional especializado no assunto. Confira os passos para um planejamento sucessório de sucesso:
- Levantamento Patrimonial Completo (Certidões de imóveis, extratos e contratos sociais)
- Análise do Regime de Bens do Casamento / União Estável e pactos antenupciais
- Mapeamento da Estrutura Familiar e identificação de herdeiros necessários e vulneráveis
- Cálculo da Parcela Disponível (50%) e da Legítima (50%)
- Definição do Veículo Jurídico (Holding Patrimonial vs. Doação Direta vs. Testamento)
- Elaboração de minuta de Contrato Social com Cláusulas de Governança e Acordo de Sócios
- Avaliação de Impacto Fiscal (ITCMD progressivo, IRPF/Ganho de Capital e ITBI)
- Formalização das Escrituras Públicas e Registros Imobiliários/Junta Comercial
Considerações Finais
O planejamento sucessório e patrimonial não se confunde com a supressão de direitos dos herdeiros, mas representa a aplicação consciente da autonomia privada para garantir a longevidade dos negócios, a segurança jurídica e a harmonia familiar. A estruturação realizada em vida afasta a paralisia patrimonial decorrente de inventários judiciais longos e assegura uma transição transparente e economicamente eficiente.
PROBLEMAS COM DIREITO DA FAMÍLIA E SUCESSÕES?
Você tem interesse em realizar um planejamento sucessório preventivo e eficaz? Nós podemos ajudar: nossos profissionais são capacitados para atuar em todas as fases do seu Planajemento Sucessório. Preservamos o direito de seus herdeiros, impedindo a corrosão do seu patrimônio. Saiba mais sobre nossas atividades em Direito de Família, leia aos nossos Artigos e Notícias e, em precisando de nossos trabalhos, fale conosco. Saiba, também, em quais localidades podemos atuar em seu favor, aqui. Aproveite e assine ao nosso boletim ou cadastre-se em nosso website.
LINHA DIRETA
Você tem problemas relacionados ao tema apresentado nesta página? Nós podemos ajudar, caso queira realizar uma Consulta Jurídica (serviço sujeito à tarifação) diretamente com um advogado, clique: